近年、動物医療の高度化にともない、ペットの治療費は年々高額化する傾向にあります。人間と違い公的な健康保険制度がないペットの医療費は、飼い主が全額自己負担するのが基本です。そこで注目されているのが「ペット保険」です。しかし、実際に加入すべきかどうか迷っている飼い主の方も多いのではないでしょうか。この記事では、ペット保険のメリット・デメリットを整理し、加入を検討する際に押さえておきたいポイントを詳しく解説します。
ペット保険とは何か
ペット保険は、ペットが病気やケガで動物病院を受診した際にかかる治療費の一部を補償してくれる保険商品です。人間の医療保険と同様に、毎月または毎年一定の保険料を支払うことで、通院・入院・手術などにかかった費用の一部が給付される仕組みになっています。補償割合は商品によって異なりますが、一般的には50%・70%・90%といったプランが用意されており、保険料と補償範囲のバランスを見ながら選ぶことができます。
ペット医療費の実態
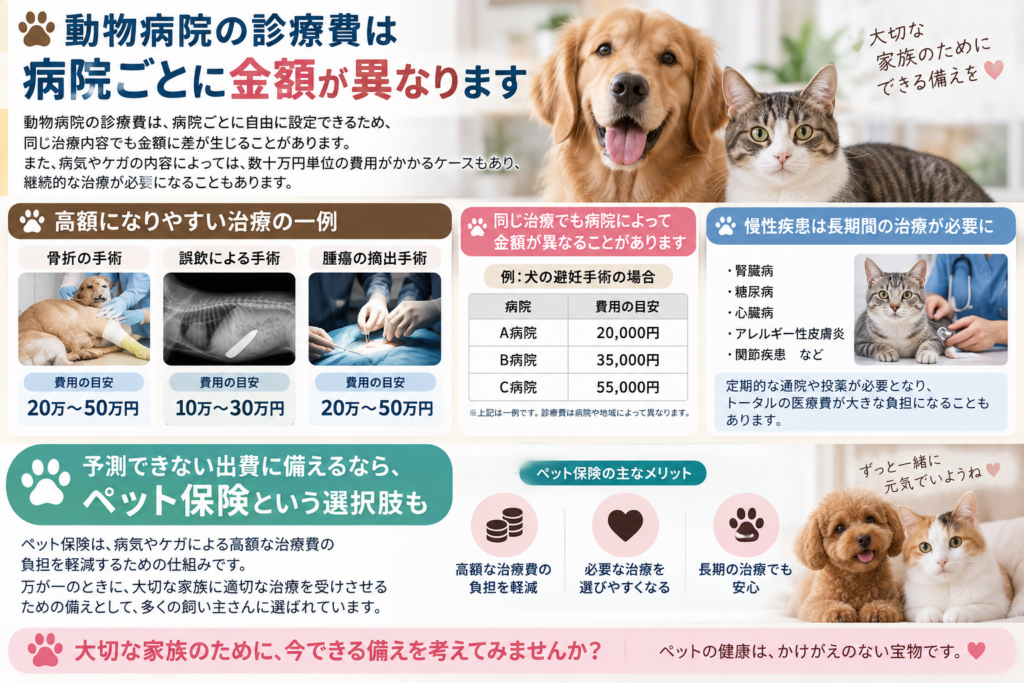
動物病院での診療費は、病院ごとに自由に設定できるため、同じ治療内容でも病院によって金額に差が生じることがあります。骨折や誤飲による手術、腫瘍の摘出手術などになると、数十万円単位の費用がかかるケースも珍しくありません。また、慢性疾患を抱えるペットの場合、定期的な通院や投薬が長期間必要になり、トータルの医療費が大きな負担となることもあります。こうした予測できない出費に備える手段として、ペット保険が選択肢の一つとなっています。
ペット保険のメリット
突然の高額医療費に備えられる
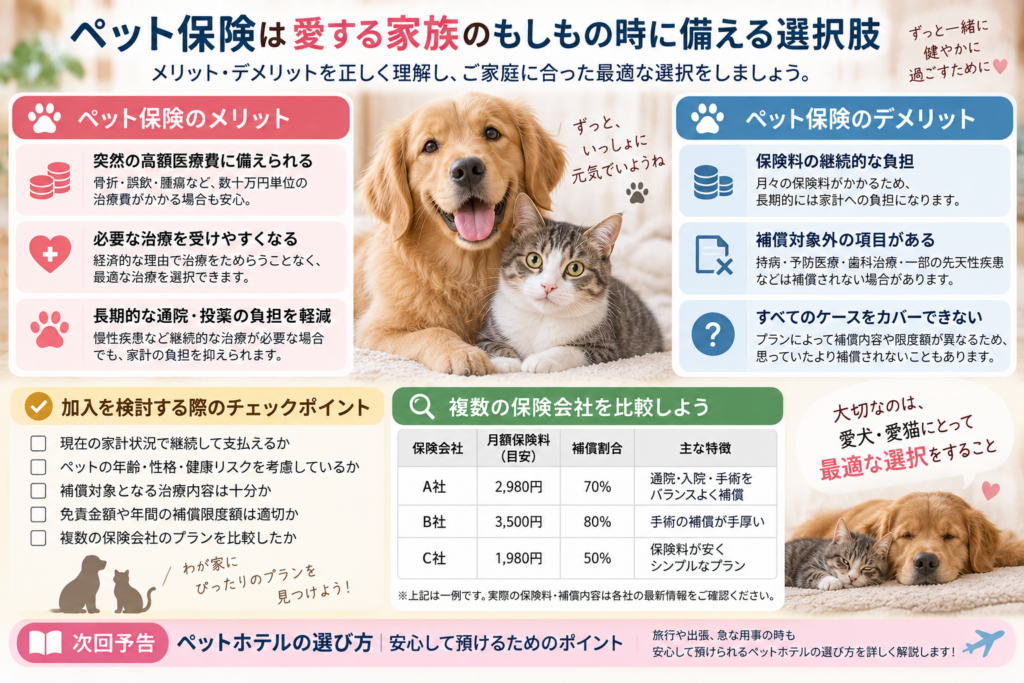
最大のメリットは、予期せぬ病気やケガによる高額な治療費負担を軽減できる点です。特に手術や入院が必要になった場合、保険に加入していないと数万円から数十万円の出費が一度に発生することもあります。保険があれば、経済的な理由で治療を諦めるという事態を避けやすくなります。
早期受診がしやすくなる
治療費の負担が軽減されることで、「様子を見よう」と受診を先延ばしにせず、早い段階で動物病院を受診しやすくなるという心理的なメリットもあります。病気の早期発見・早期治療は、ペットの予後を大きく左右する重要な要素です。
複数の動物病院で使える
多くのペット保険は、加入者が選んだ任意の動物病院で使用できる「窓口精算型」や「後日精算型」の仕組みを採用しています。特定の病院に縛られることなく、信頼できるかかりつけ医を自由に選べる点も安心材料の一つです。
ペット保険のデメリット
保険料の継続的な負担
ペット保険は月々の保険料が発生するため、長期間にわたって支払いを続けることになります。特に若く健康なペットの場合、実際に保険を使う機会が少なく、支払った保険料の総額が受け取った給付金を上回るケースもあります。
補償対象外の項目がある
ペット保険には、健康診断や予防接種、去勢・避妊手術、歯石除去などの「予防的な処置」は補償対象外となっているケースが一般的です。また、加入前から発症していた持病や、先天性疾患についても補償されないことが多いため、契約前に補償内容をしっかり確認する必要があります。
年齢とともに保険料が上昇する
多くのペット保険は、ペットの年齢が上がるにつれて保険料も上昇していく仕組みになっています。シニア期に差し掛かると保険料負担が大きくなり、家計への影響も無視できなくなることがあります。
ペット保険に向いているケースとは
ペット保険は、すべてのペットに一律で必要というわけではありません。例えば、慢性疾患になりやすい犬種・猫種を飼っている場合や、貯蓄だけでは高額な医療費に対応しづらいと感じる場合には、加入のメリットが大きいといえます。一方で、十分な貯蓄があり、いざという時にまとまった医療費を自己負担できる家庭であれば、保険料を払い続けるよりも貯蓄で備えるという選択肢も十分に合理的です。
ペット保険を選ぶ際のチェックポイント
補償割合と保険料のバランス
補償割合が高いプランほど保険料も高くなる傾向があります。月々の家計に無理のない範囲で、必要な補償割合を見極めることが大切です。
通院・入院・手術の補償有無
商品によっては、手術のみを補償する掛け捨て型の保険もあれば、通院から手術まで幅広くカバーする総合型の保険もあります。ペットの性格や既往歴、生活環境を踏まえて、必要な補償範囲を選びましょう。
免責金額や支払い上限の確認
保険によっては、一定額までは自己負担となる「免責金額」が設定されている場合や、年間の支払い上限が定められている場合があります。契約前に細かい条件までしっかり確認しておくことが、後々のトラブルを防ぐポイントです。
加入のタイミング
ペット保険は、加入時の年齢や既往歴によって加入できるプランが制限されることがあります。多くの保険会社では、若く健康なうちに加入する方が保険料を抑えやすく、選べるプランの幅も広がります。特に持病が見つかってからでは加入を断られるケースもあるため、迎え入れた直後、できるだけ早い段階で加入を検討することをおすすめします。
まとめ
ペット保険は、突然の高額医療費に備えられる心強い制度である一方、保険料の継続的な負担や補償対象外の項目があるといったデメリットも存在します。大切なのは、ご自身の家計状況やペットの性格・健康リスクを踏まえたうえで、加入の必要性を冷静に判断することです。複数の保険会社のプランを比較し、補償内容と保険料のバランスをしっかり見極めながら、愛犬・愛猫にとって最適な選択をしていきましょう。次回は「ペットホテルの選び方|安心して預けるためのポイント」について詳しく解説していきます。
よくある質問
Q. 多頭飼いの場合、保険はどうすればいい?
多頭飼いの場合、それぞれのペットごとに保険に加入するのが基本です。保険会社によっては多頭割引を用意しているところもあるため、複数のペットを飼っている場合は割引制度の有無も比較検討のポイントになります。
Q. 保険を途中で乗り換えることはできる?
保険会社を途中で乗り換えることは可能ですが、その際は新しい保険会社の告知義務に基づき、現在の健康状態や既往歴を正確に申告する必要があります。持病がある場合、乗り換え先で補償対象外とされる可能性もあるため、慎重に比較検討することが大切です。
Q. 保険料はどのくらいが相場?
保険料は犬種・猫種、年齢、補償割合によって大きく異なりますが、一般的には月額1,000円台から5,000円程度が相場とされています。年齢が上がるほど保険料も上昇していくため、長期的な視点で家計とのバランスを考えることが重要です。
以上のように、ペット保険は家庭ごとの事情やペットの健康リスクによって最適な選択が変わってきます。焦って決めるのではなく、複数のプランをじっくり比較し、納得のいく形で加入を検討してください。
保険と貯蓄を組み合わせるという考え方
ペット保険への加入を検討する際は、あわせて「ペット貯蓄」という考え方も選択肢に入れておくとよいでしょう。毎月一定額を専用の口座に積み立てておくことで、保険料の代わりに、いざという時のための医療費を自分自身で準備しておく方法です。保険と違い、予防的な処置や日常のケア用品の購入にも自由に充てられる柔軟性がメリットです。一方で、加入直後に高額な治療が必要になった場合には十分な金額が貯まっていないリスクもあるため、ペットを迎えたばかりの時期は保険でカバーし、ある程度貯蓄が貯まった段階で見直すというハイブリッドな考え方も、一つの有効な方法といえるでしょう。
コメント